Mercado Eléctrico
La revolución silenciosa de la demanda eléctrica
Texto:
María Sánchez Domínguez
Técnico Ambiental, ARRAM Consultores SL
1-Análisis Cuantitativo de Riesgos (ACR)
La seguridad industrial convertida en decisiones basadas en datos.
En un sector energético cada vez más exigente en materia de seguridad de procesos, la gestión del riesgo ya no puede apoyarse únicamente en el criterio experto o en listas de comprobación cualitativas. Las instalaciones que manejan sustancias inflamables, tóxicas o explosivas, como son las refinerías, plantas petroquímicas, terminales de almacenamiento, redes de gas, necesitan respuestas cuantificadas a preguntas muy concretas: ¿cuál es la probabilidad de que ocurra un escenario de fuga catastrófica?, ¿qué radio de afectación tendría una nube tóxica en función de las condiciones meteorológicas?, ¿cumple la instalación con los criterios de riesgo individual y social exigidos por la normativa? El Análisis Cuantitativo de Riesgos (ACR) es la disciplina que da respuesta a estas cuestiones, y hoy es una pieza central en el diseño, la operación y la autorización de instalaciones industriales de alto riesgo.
¿Qué es el ACR y por qué es imprescindible?
El ACR es una metodología que combina la identificación sistemática de peligros, el modelado de las consecuencias físicas de posibles accidentes (incendios, explosiones, dispersiones tóxicas) y el cálculo de sus frecuencias de ocurrencia, para obtener una estimación numérica del riesgo al que están expuestos trabajadores, población circundante y medio ambiente. A diferencia de los análisis cualitativos (como el HAZOP o el What-If), que priorizan escenarios de forma relativa, el ACR permite expresar el riesgo en cifras comparables: riesgo individual anual, contornos de riesgo social (curvas F-N) o riesgo económico esperado.
Esta cuantificación es especialmente relevante en el marco normativo europeo, donde directivas como Seveso III obligan a las instalaciones que superan determinados umbrales de sustancias peligrosas a demostrar, con criterios objetivos, que el riesgo para las personas y el entorno se mantiene dentro de niveles tolerables. Los organismos reguladores ya no aceptan valoraciones subjetivas: exigen modelos validados, datos trazables y resultados reproducibles.
Las fases de un ACR
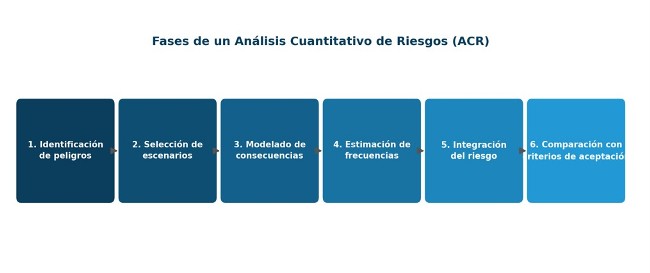
Un estudio de ACR riguroso sigue, típicamente, las siguientes etapas:
●Identificación de peligros: revisión de procesos, inventarios de sustancias peligrosas y equipos críticos para detectar los eventos iniciadores (fugas, roturas de tubería, fallos de sobrepresión, etc.).
● Selección de escenarios accidentales: definición de los casos representativos, considerando distintos tamaños de fuga, condiciones operativas y estados meteorológicos.
● Modelado de consecuencias: cálculo de la dispersión de gases, la radiación térmica en incendios y la sobrepresión en explosiones, y sus efectos sobre personas e infraestructuras.
● Estimación de frecuencias: uso de bases de datos históricas, árboles de fallos y árboles de eventos para asignar probabilidades a cada escenario.
● Integración del riesgo: combinación de consecuencias y frecuencias para obtener mapas de riesgo individual y curvas de riesgo social.
● Comparación con criterios de aceptabilidad: contraste de los resultados con los umbrales normativos o corporativos, y propuesta de medidas de reducción de riesgo cuando sea necesario.
La importancia del software de modelado.
La calidad de un ACR depende, en gran medida, de la robustez de las herramientas de cálculo empleadas. Los modelos de dispersión de gases, radiación térmica y sobrepresión por explosión requieren algoritmos validados científicamente y contrastados con datos experimentales reales, ya que pequeñas desviaciones en los supuestos pueden traducirse en diferencias significativas en las distancias de afectación calculadas.
Conscientes de esta exigencia, en ARRAM Consultores hemos incorporado a nuestra Unidad de Energía el software EFFECTS, una de las herramientas de referencia internacional para el modelado de consecuencias de accidentes industriales mayores. EFFECTS nos permite simular con gran precisión fenómenos como:
● Dispersión atmosférica de sustancias tóxicas e inflamables, en condiciones estables e inestables.
● Radiación térmica de incendios de charco, dardo (jet fire) y bola de fuego (BLEVE).
● Sobrepresión generada por explosiones de nube de vapor no confinada (VCE).
● Efectos combinados (efecto dominó) entre instalaciones próximas.
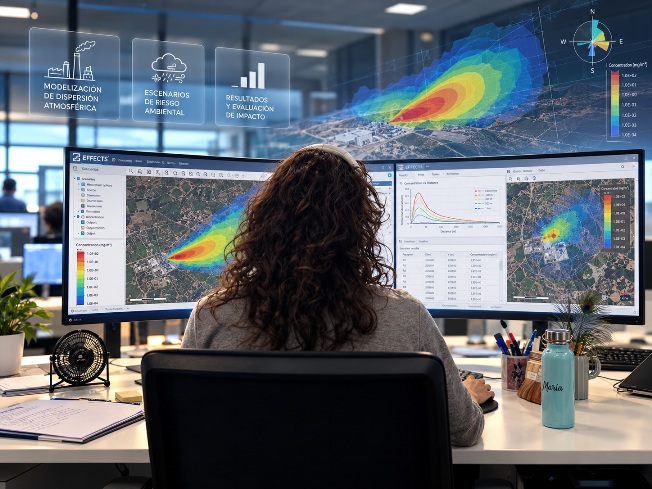
La incorporación de EFFECTS refuerza nuestra capacidad de ofrecer estudios de ACR completos, ajustados a los requisitos de Seveso III, el RD 840/2015 y demás normativa sectorial, con resultados que sirven tanto para el diseño de nuevas instalaciones como para la revisión de instalaciones existentes.
De los datos a la toma de decisiones
Un ACR bien ejecutado no es un ejercicio académico: es una herramienta de gestión. Sus resultados —expresados, por ejemplo, en curvas F-N como la del gráfico siguiente— permiten a las empresas priorizar inversiones en seguridad allí donde realmente reducen el riesgo, justificar ante las administraciones el cumplimiento de los criterios de aceptabilidad, optimizar las distancias de seguridad en la planificación urbanística y dar soporte técnico a los planes de emergencia interior y exterior.
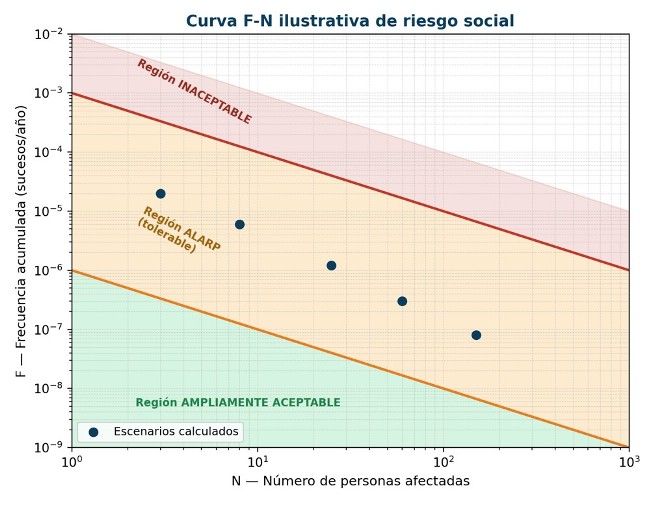
En definitiva, el ACR traduce la incertidumbre inherente a los accidentes industriales en información procesable, permitiendo decisiones más informadas, defendibles y eficientes en la asignación de recursos de seguridad.
Nuestro compromiso
Con más de 37 años de experiencia en ingeniería y consultoría industrial y energética, y presencia en Madrid, Sevilla, Badajoz e Italia, ARRAM Consultores amplía ahora su oferta de servicios de seguridad de procesos con la incorporación de EFFECTS, poniendo a disposición de nuestros clientes un análisis de riesgos más preciso, más rápido y totalmente alineado con los estándares internacionales.
Si tu instalación necesita un ACR, ya sea para una nueva autorización, una revisión periódica o un cambio significativo en el proceso, nuestro equipo de la Unidad de Energía está preparado para acompañarte en todo el recorrido: desde la identificación de peligros hasta la validación final de los resultados ante el organismo regulador correspondiente.
FUENTES
● Directiva 2012/18/UE del Parlamento Europeo y del Consejo (Seveso III), relativa al control de los riesgos inherentes a los accidentes graves en los que intervengan sustancias peligrosas.
● Real Decreto 840/2015, de 21 de septiembre, por el que se aprueban medidas de control de los riesgos inherentes a los accidentes graves en los que intervengan sustancias peligrosas.
● Center for Chemical Process Safety (CCPS): Guidelines for Chemical Process Quantitative Risk Analysis, American Institute of Chemical Engineers.
● TNO: «Yellow Book» (CPR 14E) y «Purple Book» (CPR 18E), y documentación técnica del software EFFECTS.
● Health and Safety Executive (HSE, Reino Unido): criterios de riesgo individual y social (Reducing Risks, Protecting People – R2P2).
● Generalitat de Catalunya: Decreto 9/2014, de criterios de riesgo para instalaciones industriales.
Nota: las figuras 1, 2 y 3 son de elaboración propia (ARRAM Consultores) con fines ilustrativos; no corresponden a un proyecto real ni sustituyen a los cálculos específicos de cada instalación, realizados caso por caso con EFFECTS.
La energía dispara la inflación industrial en Castilla-La Mancha hasta el 12,7%
Los precios industriales en Castilla-La Mancha aceleraron su subida en agosto hasta el 12,7% interanual, tres décimas por encima de la media nacional del mes anterior, arrastrados por el encarecimiento de la energía, que se disparó un 36,8% en el último año en la región. Los datos los publicó este jueves el Instituto Nacional de Estadística (INE).
La tasa regional supera en 3,1 puntos a la registrada en julio y encadena seis meses consecutivos de ascensos, en un contexto marcado por las tensiones derivadas del conflicto bélico en Irán.
Los precios industriales de Castilla-La Mancha cerraron agosto con una subida interanual del 12,7%, según los datos publicados este jueves por el Instituto Nacional de Estadística (INE). El incremento, que sitúa a la región 3,1 puntos por encima de la tasa de julio, responde principalmente al encarecimiento de la energía, cuyo índice de precios creció un 36,8% en el último año y un 9,9% en términos mensuales, esto es, respecto a julio. En lo que va de año, la energía acumula una subida del 39,3% en la región.
El resto de componentes del índice también registraron subidas, aunque de intensidad muy inferior. Los bienes de equipo se encarecieron un 4,5% interanual y los bienes intermedios, un 8,1%. En el segmento de consumo, los bienes duraderos subieron un 5,3%, mientras que los no duraderos bajaron un 1,2%, siendo el único componente con tasa negativa.
La energía, motor de la escalada
El encarecimiento de la energía es la principal explicación de la aceleración de los precios industriales tanto en Castilla-La Mancha como en el conjunto del país. A escala nacional, la inflación industrial alcanzó en agosto el 13,2% interanual —3,8 puntos más que en julio y la tasa más elevada desde diciembre de 2022—, con los precios energéticos elevando su tasa anual 12,1 puntos, hasta el 33,3%.
El encarecimiento afectó especialmente a la producción, el transporte y la distribución de energía eléctrica, al refino de petróleo y, en menor medida, a la producción de gas. Los precios de las coquerías y el refino de petróleo se dispararon un 56,8% interanual en agosto, mientras que el suministro de energía eléctrica y gas subió un 27% en el mismo periodo.
Excluida la energía, la inflación industrial creció una décima en tasa interanual hasta el 3,5%, situándose 9,7 puntos por debajo del índice general, lo que evidencia el peso determinante del componente energético en la evolución del índice.
Irán y seis meses de subidas ininterrumpidas
Los datos del INE señalan que la inflación industrial encadena seis meses consecutivos de ascensos, y que en el comportamiento de agosto vuelven a notarse los efectos de la guerra en Irán. En los ocho primeros meses de 2026, la inflación industrial ha subido una media del 13,2% respecto al mismo periodo de 2025. Las coquerías y el refino de petróleo acumulan en ese periodo un alza del 63,2%, y el suministro de energía eléctrica y gas, del 27%.
En valores mensuales —agosto sobre julio—, la inflación industrial se disparó un 2,9% a escala nacional, impulsada por una subida del 7,4% en la producción y distribución de energía eléctrica, del 10% en el refino de petróleo y del 7% en la producción de gas. Actuaron como contrapeso las bajadas en la fabricación de productos químicos (-2%) y en la de aceites y grasas vegetales y animales (-1,7%). A su vez, los bienes de consumo no duradero recortaron tres décimas su tasa interanual hasta el 0,2%, moderados por el descenso en los precios de aceites y grasas vegetales y animales.
Todas las comunidades, en positivo
Todos los territorios registraron en agosto tasas anuales positivas en sus precios industriales. Las mayores subidas se concentraron en Asturias y Canarias (+27,3% en ambos casos), Baleares (+24,3%), Andalucía (+23,5%) y País Vasco (+17%). En el extremo opuesto, los menores incrementos correspondieron a Extremadura (+5%), Cantabria (+6%) y Navarra (+6,8%), situándose las tres por debajo del dato de Castilla-La Mancha. La región se mantiene así en una posición intermedia dentro del ranking autonómico, con una tasa que queda 0,5 puntos por debajo de la media nacional del 13,2%.
La revolución silenciosa de la demanda eléctrica
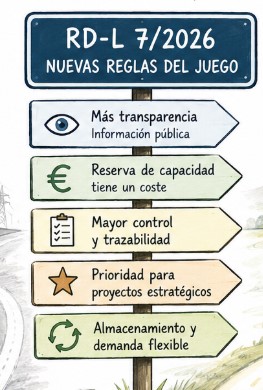
Meses después del RD-L 7/2026, la demanda comienza a transformar las reglas del sistema eléctrico
Texto:
Guadalupe Calama Toro
Ingeniera Industrial, Arram Consultores SL
Hasta hace apenas unos años, el gran reto regulatorio del sistema eléctrico español consistía en facilitar la integración de las energías renovables. El debate giraba en torno al acceso a red de parques fotovoltaicos, eólicos y últimamente de plantas híbridas a una red cada vez más saturada.
Hoy el escenario ha cambiado, la entrada en vigor del Real Decreto-ley 7/2026 ha comenzado a transformar la forma en que entendemos el acceso y conexión al sistema eléctrico.
La electrificación de la industria, el crecimiento de los centros de datos, la implantación masiva del autoconsumo, el despliegue del almacenamiento y la futura participación activa de los consumidores han convertido a la demanda eléctrica en un recurso estratégico que también necesita capacidad de acceso.
Es en este sentido donde el Real Decreto-ley 7/2026, de 20 de marzo, introduce uno de los cambios regulatorios más importantes de los últimos años.
Más que una reforma puntual, la norma supone un cambio de filosofía: la capacidad de acceso deja de entenderse como un derecho que se reserva indefinidamente y pasa a convertirse en un recurso limitado que debe gestionarse de forma eficiente.
Del acceso a la generación al acceso de la demanda
Durante años el regulador centró sus esfuerzos en ordenar los permisos de generación para evitar la especulación y liberar capacidad bloqueada por proyectos que nunca llegaban a construirse.
El RD-L 7/2026 traslada ahora esta misma filosofía a la demanda.
El crecimiento previsto del consumo eléctrico, impulsado por la electrificación de la industria, el vehículo eléctrico, las bombas de calor o los centros de datos, obliga a gestionar con mayor rigor una capacidad de acceso que comienza a ser escasa en numerosos nudos de la red.
El mensaje es claro: reservar capacidad sin desarrollar el proyecto deja de ser una opción.
Cinco cambios que redefinen las reglas del juego
La norma incorpora numerosas modificaciones, pero todas ellas responden a un objetivo: optimizar el uso de la capacidad disponible.
1. Más transparencia sobre la capacidad disponible
Los gestores de las redes, tanto de transporte como de distribución, deben publicar información periódica sobre la capacidad solicitada, otorgada, liberada o caducada.
Con esta medida se pretende que promotores, consumidores e inversores dispongan de una visión mucho más clara de la situación de cada nudo, facilitando la planificación de sus proyectos y reduciendo parte de la incertidumbre que actualmente existe.
Aunque aún queda muchos aspectos por concretar, como el formato, el detalle de los datos a incluir o la periodicidad, ya se están dando pasos como la publicación de los mapas de demanda en la CNMC, donde desde finales de mayo se muestra la capacidad de acceso de la demanda a la red de transporte diferenciando si se trata de una instalación de demanda o de almacenamiento, y bajo la consideración de si llevan o no interfaz de electrónica de potencia (CEP).
2. Reservar capacidad tendrá un coste económico
Uno de los cambios más impactantes ha sido la creación de la prestación por reserva de capacidad de acceso, ya en vigor desde finales de junio
Hasta ahora era posible mantener durante largos periodos permisos de acceso sin apenas coste económico.
Con el nuevo modelo, quien reserve capacidad deberá asumir un pago periódico hasta que se formalice el correspondiente contrato de acceso. De esta forma se pretende liberar capacidad ocupada por proyectos estancados y favorecer que los nudos disponibles sean utilizados por iniciativas realmente viables.
La capacidad deja así de ser un bien gratuito para convertirse en un recurso con valor económico.
3. Los permisos tendrán mayor control y nuevas causas de caducidad
La incorporación obligatoria del código CNAE a los permisos de acceso y conexión, incluidos los de demanda para almacenamiento, junto con la introducción de nuevos hitos administrativos, para mantener el permiso de acceso y conexión de demanda, pretende dotar al sistema de una mayor trazabilidad y evitar cambios sustanciales en los proyectos inicialmente autorizados.
Además, los titulares de permisos ya concedidos deberán adaptarlos dentro de los plazos establecidos, en concreto antes del 21 de septiembre de este año, ya que el incumplimiento puede suponer su caducidad.
Esta medida obligará a muchas empresas a revisar durante los próximos meses el estado de sus expedientes administrativos.
4. Prioridad para proyectos estratégicos
Otro de los cambios relevantes es la creación de procedimientos específicos para proyectos considerados de alta prioridad.
Determinadas actuaciones industriales, proyectos estratégicos o ampliaciones de consumo podrán acceder a procedimientos preferentes, incluso suspendiendo temporalmente la tramitación ordinaria en determinados nudos.
Esta medida pretende alinear la planificación eléctrica con la política industrial y favorecer aquellas inversiones consideradas estratégicas para el país.
Sin embargo, también plantea interrogantes sobre cómo se gestionará la competencia entre proyectos prioritarios y el resto de solicitudes.
5. El almacenamiento y la demanda flexible entran definitivamente en escena
Probablemente el aspecto con mayor recorrido de futuro sea el reconocimiento del almacenamiento como un elemento esencial para la operación del sistema.
Pero el verdadero cambio va más allá.
El Real Decreto-ley 7/2026 sienta las bases para la aparición de los permisos de demanda flexible, una nueva figura que permitirá adaptar el consumo a las necesidades de la red y aprovechar mejor la producción renovable, y los proyectos de almacenamiento serán los primeros en optar por este tipo de demanda.
El pasado 11 de agosto, se publicó en el BOE la Resolución de la CNMC por la que se establecen los permisos de acceso flexibles de la demanda de energía eléctrica a la red de transporte y a las redes de distribución (RDC/DE/003/25), lo que constituye el primer desarrollo reglamentario del nuevo modelo previsto.
Con esta modalidad de permisos, se abre la puerta a un sistema eléctrico mucho más dinámico, donde consumidores, baterías, autoconsumos, industrias y agregadores podrán participar activamente en la gestión del equilibrio entre oferta y demanda.
En otras palabras, el consumidor deja de ser un sujeto pasivo para convertirse en un recurso energético.
Meses después de su aprobación, aún queda mucho camino por recorrer
Aunque buena parte de la norma ya está en vigor, su aplicación práctica continúa condicionada por desarrollos reglamentarios imprescindibles.
Entre los desarrollos pendientes destacan la implantación efectiva del nuevo régimen de permisos flexibles aprobado por la CNMC, la regulación completa de la demanda flexible, el establecimiento del valor definitivo de la prestación por reserva de capacidad, la concreción de los formatos de publicación de capacidades y otros aspectos técnicos relacionados con el almacenamiento.
Mientras estas cuestiones permanezcan abiertas, empresas y promotores seguirán trabajando en un escenario de incertidumbre regulatoria.
Un calendario que el sector no puede perder de vista
Los próximos meses estarán marcados por varios hitos relevantes para el sector.
Tras el cierre de la ventana extraordinaria para la renuncia o adaptación de permisos, el siguiente gran hito será la actualización de los permisos de demanda con la incorporación del correspondiente código CNAE antes del 21 de septiembre. Por otra parte, el sector afronta ahora la aplicación práctica de las modalidades de permisos flexibles aprobadas por la CNMC y su integración en los procedimientos de acceso y conexión.
Cada uno de estos hitos condicionará la planificación de numerosos proyectos tanto industriales, como de almacenamiento y electrificación.
Más que una reforma normativa, un cambio de modelo
Quizá el mayor mérito del Real Decreto-ley 7/2026 no resida en ninguna de sus medidas individuales, sino en la nueva visión de conjunto que introduce.
Por primera vez, la regulación deja de centrarse exclusivamente en la generación renovable y comienza a considerar la demanda como un elemento activo del sistema eléctrico.
La capacidad de acceso de demanda pasa a gestionarse como un recurso estratégico, el almacenamiento deja de ser un complemento para convertirse en una infraestructura esencial, y la flexibilidad aparece como uno de los pilares sobre los que deberá construirse el sistema eléctrico de la próxima década.
Esta transformación necesita de completar cuanto antes el desarrollo reglamentario pendiente, definiendo reglas claras y ofreciendo seguridad jurídica y certidumbre para convertir esa hoja de ruta en las inversiones reales que espera el sector.
En Arram Consultores SL, seguimos de cerca esta evolución normativa para ayudar a nuestros clientes a convertir los cambios regulatorios en oportunidades.
El RDL 7/2026 no solo acelera trámites, también empieza a poner condiciones a los grandes consumidores

Texto:
Ángel Carlos Bernáldez Rodríguez
Director de la Unidad de Energía / Arram Consultores SL
El sábado 21 de marzo de 2026 entró en vigor el Real Decreto-ley 7/2026, una reforma que cambia buena parte de las reglas del acceso a la red eléctrica en España. No se trata de un ajuste menor: afecta a permisos ya concedidos, introduce plazos y figuras administrativas nuevas, y aborda por primera vez de forma explícita el fenómeno de los centros de datos como grandes consumidores eléctricos. Para entender su alcance, hablamos con el Grupo de Trabajo interno que ARRAM ha constituido para analizar la norma y trasladar sus implicaciones a clientes y proyectos.
¿Por qué esta norma merece tanta atención?
Porque no es un simple ajuste técnico. El RDL 7/2026 toca aspectos que afectan a permisos ya concedidos, no solo a proyectos futuros. Introduce plazos de caducidad más exigentes, crea figuras administrativas nuevas —las Zonas de Aceleración Renovable, el Sello de Excelencia Territorial, los proyectos energéticos preferentes— y, por primera vez de forma explícita, aborda a los centros de datos como consumidores eléctricos de gran escala. Quien tenga un proyecto renovable en tramitación, un permiso de acceso solicitado, o gestione infraestructura intensiva en electricidad, tiene motivos para leerla con detalle, y cuanto antes mejor, porque algunos plazos ya están corriendo.
¿Cuál es el diagnóstico de fondo que hace la propia norma?
La exposición de motivos es bastante directa: España ha recibido un volumen de solicitudes de acceso —muy especialmente de centros de datos— que supera con creces las previsiones de despliegue del PNIEC. El problema es que, si ese consumo se materializa sin un desarrollo proporcional de nueva generación renovable, el resultado es previsible: más recurso al gas natural en un contexto de mercados ya tensionados, encarecimiento de la electricidad para el conjunto de los consumidores, y un freno a la electrificación que la propia norma dice querer impulsar. El propio texto legal menciona explícitamente el contexto del conflicto en Oriente Próximo y su impacto sobre los mercados energéticos como parte de la urgencia que justifica esta reforma.
¿Resuelve el RDL 7/2026 esa tensión entre acelerar y controlar?
En muchas ocasiones anteriores se ha intentado corregir el crecimiento desmesurado, especialmente en el ámbito de las instalaciones de generación. Se implementaron obligaciones de depositar garantías, que nunca llegaron a ser disuasorias al desarrollo; se ha bloqueado el acceso a red con concursos, cuyas bases generales no han llegado a publicarse salvo casos muy concretos…
Se aprecia que en el RDl hay dos lógicas que en ocasiones chocan entre sí: acelerar y ordenar. Acelera trámites, autorizaciones y repotenciación, reduciendo plazos y digitalizando procesos que antes eran puramente manuales. Pero al mismo tiempo ordena: introduce nuevos requisitos, pagos por capacidad, hitos de «prueba de vida» para los permisos —de forma que solo avancen los proyectos con voluntad real de ejecutarse—, y criterios de sostenibilidad para los grandes consumidores.
No es solo una norma de agilización administrativa, como podría parecer a primera vista leyendo el título.

Si tuviera que resumir la reforma en unos pocos bloques, ¿cómo lo haría?
Nosotros la leemos en cuatro grandes ejes, que iremos desarrollando en los próximos artículos de esta serie. El primero es procedimientos, plazos y autorizaciones: transparencia de capacidades de red, la prestación por reserva de capacidad de acceso, el contenido y caducidad de los permisos de demanda, y las Zonas de Aceleración Renovable como mecanismo para concentrar tramitación y mitigación ambiental en áreas ya identificadas. El segundo eje son las condiciones técnicas y de conexión: refuerzo de la participación pública en grandes instalaciones, el Estándar de Excelencia Social y Territorial, la tramitación preferente de proyectos energéticos, y la optimización de los procedimientos de repotenciación. El tercero, que probablemente es el que más titulares está generando, son los centros de datos y grandes consumidores. Y el cuarto son las medidas transversales: evacuación compartida, hitos de permisos ya otorgados, los nuevos Proyectos Estratégicos de Inversión, el Comité de Inversiones Estratégicas, y medidas de apoyo industrial y fiscal que acompañan toda la reforma eléctrica.
¿Qué papel juegan los centros de datos en todo esto?
Un papel central, la verdad. Los permisos de acceso ya concedidos a proyectos de centros de datos superan varias veces las estimaciones de despliegue previstas para los próximos años. Eso ha encendido una alarma: si esa demanda se conecta sin generación renovable equivalente, hay un doble perjuicio, según reconoce la propia norma —mayor consumo de gas natural y mayor coste eléctrico para todos—. Por eso la disposición adicional primera obliga, en esencia, a equilibrar los nuevos consumos de los CPD con generación renovable asociada, mediante un desarrollo reglamentario posterior que definirá criterios de adicionalidad, correlación horaria, eficiencia energética, uso del agua y contribución a la soberanía digital.
¿Qué pasa si un centro de datos no cumple esos requisitos, una vez se aprueben?
Ahí está la parte que más debería llamar la atención del sector: el incumplimiento no es una cuestión meramente formal. La norma habilita la pérdida de los permisos de acceso y conexión, además de posibles penalizaciones, en los términos que se determinen reglamentariamente. Y estos requisitos no se aplican solo a los proyectos nuevos: también resultan de aplicación a los centros de datos que se conecten con posterioridad a la entrada en vigor del real decreto de desarrollo que los concrete. Es una señal clara de que el acceso a la red ya no se va a conceder como hasta ahora para este tipo de infraestructuras.

¿Cuáles son los plazos que un promotor o consumidor debería tener ya marcados en el calendario?
Hay varios hitos relevantes en los primeros meses de vigencia de la norma. Durante los tres primeros meses, los titulares de permisos de acceso y conexión de demanda pueden renunciar a ellos sin ejecución de las garantías económicas depositadas, o reducir su capacidad solicitada en más de un 50% sin perder la antigüedad del permiso. A los cuatro meses, los gestores de red deben remitir a la Administración la relación de nudos y capacidades liberadas, que después se publican para abrir un nuevo periodo de solicitudes. Y en paralelo corren los plazos del desarrollo reglamentario de la disposición adicional primera, que es el que fijará en detalle los requisitos aplicables a los centros de datos.
¿Y qué viene ahora, en las próximas entregas de esta serie?
Vamos a entrar en el detalle de cada bloque. El siguiente artículo estará dedicado al desarrollo de renovables: Zonas de Aceleración Renovable, repotenciación y el Sello de Excelencia, y qué cambia concretamente para quien promueve proyectos de generación y almacenamiento. Después iremos con las solicitudes de acceso para demanda —los nuevos hitos, la prestación por reserva de capacidad y el acceso flexible—, seguido de un artículo específico sobre centros de datos, y cerraremos con otras materias de interés que también forman parte de la reforma, como los Proyectos Estratégicos de Inversión.
Para cerrar, ¿cuál sería el mensaje principal para quien esté leyendo esto por primera vez?
Que el RDL 7/2026 no se limita a acelerar trámites. Cambia los condicionantes de quien solicita acceso a la red, exige más compromiso en los proyectos, y empieza a poner condiciones reales a los grandes consumidores eléctricos. Entenderlo bien —y a tiempo— va a marcar la diferencia entre quienes se adapten con margen y quienes lo hagan sobre la marcha. Por eso hemos querido empezar esta serie con una visión de conjunto, antes de entrar en el detalle técnico de cada materia.
Una última cuestión: el RDL ya está en vigor, pero ¿está todo ya cerrado, o queda letra por escribir?
Queda bastante letra por escribir, y es importante tenerlo presente. El RDL 7/2026 es un real decreto-ley, con vigencia inmediata, pero remite a numerosos desarrollos reglamentarios posteriores —reales decretos, órdenes ministeriales, resoluciones y normas técnicas— que todavía deben aprobarse y que en muchos casos determinarán el detalle práctico de aplicación. Es una foto fija de la norma a día de hoy; conviene seguir de cerca cada uno de estos desarrollos, porque ahí es donde se concretará buena parte de lo que hoy queda en términos generales. Entre los más relevantes que hemos identificado:
- Requisitos de sostenibilidad para centros de datos (DA 1ª). El propio texto remite a un futuro real decreto del Consejo de Ministros para fijar los criterios de adicionalidad, correlación horaria, eficiencia energética, uso del agua y contribución a la soberanía digital exigibles a los CPD, así como el régimen de penalizaciones por incumplimiento. Sin este desarrollo, la disposición adicional primera define el «qué» pero todavía no el «cómo».
- Estándar de Excelencia Social y Territorial (art. 20 y DA 15ª). Su regulación definitiva corresponde a una orden ministerial del MITECO, que además podrá apoyarse en normas técnicas elaboradas por el organismo nacional de normalización y en mecanismos de acreditación por terceros. Lo mismo ocurre con el sello de excelencia social, territorial y ambiental vinculado al biometano (art. 26).
- Zonas de sensibilidad ambiental baja (art. 21.2.b). Su delimitación, necesaria para que un proyecto pueda acogerse a la tramitación preferente por esta vía, queda remitida a una orden del Ministerio para la Transición Ecológica y el Reto Demográfico todavía pendiente de aprobación.
- Régimen de permisos para actuaciones urbanísticas (DT 2ª y art. 11.8). Hasta que se apruebe el desarrollo reglamentario específico, se aplica con carácter transitorio la caducidad a los cinco años prevista en la propia disposición; el marco definitivo, incluyendo posibles hitos de caducidad propios, se remite a un futuro real decreto del Consejo de Ministros.
- Comunidades de energías renovables y comunidades ciudadanas de energía (DF 17ª). El Gobierno tiene un plazo de tres meses desde la entrada en vigor del RDL 7/2026 para aprobar el real decreto que las desarrolle reglamentariamente, plazo que ya está corriendo.
- Acceso flexible a las redes de distribución (DT 6ª). Las modalidades concretas de este nuevo régimen de acceso corresponde establecerlas a la Comisión Nacional de los Mercados y la Competencia, de cuya aprobación depende además el cómputo de los plazos de adaptación previstos para las instalaciones de almacenamiento.
Iremos siguiendo la publicación de cada uno de estos desarrollos a medida que avance esta serie, porque son, en la práctica, los que terminarán de definir el alcance real de la reforma para cada proyecto.
Castilla-La Mancha urge al Gobierno a invertir en la red y a poder usar su energía ante el riesgo de «estrangular» su economía

El Gobierno regional ha solicitado al Estado que aceleré la aprobación definitiva de la nueva Planificación Eléctrica, “ya que Castilla-La Mancha está viendo frenada, por falta de capacidad eléctrica, su desarrollo industrial y de vivienda, así como proyectos relacionados con un vector como el hidrógeno o la instalación de centros de datos, con lo que esto supone socioeconómicamente para la región”.
Así lo ha destacado la consejera de Desarrollo Sostenible, Mercedes Gómez, durante la rueda de prensa celebrada el pasado 14 de julio en la que ha dado cuenta de los “estrangulamientos” que han constatado los técnicos de la Consejería y que no solucionan el borrador de la Planificación Eléctrica 2025-2030 sobre el que trabaja el Ministerio de Transición Ecológica y Reto Demográfico y que, tal y como ha informado al Consejo de Gobierno, “no recoge las infraestructuras que demandamos para que fueran incluidas en la Planificación de la red eléctrica de transporte y distribución con el objetivo de garantizar las necesidades eléctricas de Castilla-La Mancha”.
En este punto, Gómez ha recordado que Castilla-La Mancha necesita que la planificación definitiva incluya los 6.000 megavatios que el Gobierno de Castilla-La Mancha ha identificado como necesarios para garantizar al menos 16 proyectos estratégicos que tenemos sobre la mesa, “más los que puedan llegar a futuro”.
Al respecto, ha recalcado que este borrador no refleja el esfuerzo que llevan a cabo como Gobierno en la apuesta por las energías renovables: “es un sin sentido, que, según datos de esta misma semana, volvamos a batir el récord de potencia instalada en la región, con 18.233 megavatios, de los cuales el 87% procede de fuentes renovables, muy por encima de la media nacional, y que esa energía que generamos no pueda ser utilizada para nuestros desarrollos por falta de infraestructuras”.
En este contexto ha vuelto a incidir en el mandato del presidente García-Page, “que tiene claro que el siguiente paso que debemos dar es que esa energía limpia, más económica y que nos ayuda a descarbonizar el sistema debe repercutir en lo local, es decir, en nuestros ciudadanos, empresas y administraciones, que deben tener acceso a la misma”.
Para ello, “necesitamos que cada administración ponga de su parte en las competencias que les corresponden. El Estado facilitando las infraestructuras y nosotros, desde la Comunidad Autónoma, impulsando a través de asesoramiento gratuito y diferentes ayudas económicas que esa socialización de la energía renovable que generamos sea efectiva”.
La mayor demanda eléctrica proviene del desarrollo industrial y de vivienda
Gómez, durante su intervención ante los medios ha informado que la mayor demanda de la energía eléctrica en la región proviene del desarrollo industrial y de vivienda, puesto que “tenemos un crecimiento sostenido en ambos casos que duplica el indicador nacional en el indicador residencial y que está muy por encima de la media en el caso del indicador industrial, un denominador común que comprobamos en el análisis pormenorizado en las cinco provincias”.
Además, ha señalado que en lo que se refiere a los indicadores nacionales del crecimiento coyuntural de mercados como el del hidrógeno y el de los centros de datos, “Castilla-La Mancha no ve reflejada la planificación en la afección que esperamos vayan a tener estos dos desarrollos en nuestra comunidad”.
Como ha detallado, las conexiones concedidas desde la Red de distribución de hidrógeno sólo tienen impacto en las provincias de Albacete y Toledo, “y necesitamos atender las solicitudes de todas las provincias”.
Sobre la recarga de vehículos eléctricos, también ha criticado que, de forma homogénea, en las cinco provincias, “consideramos que se está viendo frenada por la falta de potencia en las redes de distribución”, ha dicho.
La titular de Desarrollo Sostenible también ha puesto en valor que desde el Gobierno regional han creado un sistema “que mes a mes actualiza los datos de potencia disponible en las redes de transporte y distribución para que los departamentos de la Junta de Comunidades puedan valorar y asesorar sobre la viabilidad de los proyectos que se presenten, dando alternativas si es necesario”, pero la clave para su implantación y desarrollo “está en poder contar con la energía que necesiten y que generamos, por eso vuelvo a incidir en la necesidad de aprobar cuanto antes la Planificación Eléctrica y que esta incluya todas las infraestructuras que hemos demandado al Ministerio”.
Acuerdo Marco entre varias asociaciones sobre la implantación de permisos de acceso flexible a la red eléctrica

Varias asociaciones relevantes del ámbito eléctrico se han unido para firmar un Acuerdo Marco, con el que trasladar un posicionamiento común sobre la implantación de los permisos de acceso flexible de la demanda a las redes de distribución eléctrica, en el contexto de la propuesta de Resolución actualmente en tramitación por la Comisión Nacional de los Mercados y la Competencia.
Aelec, Aseme, Cide, Aepibal, Asealen y Entra agrupan a empresas de generación, distribución y comercialización de energía eléctrica, además de a las empresas de almacenamiento de energía y también a la agregación y la flexibilidad. En ese posicionamiento común señalan que los accesos flexibles se presentan como una herramienta clave para facilitar nuevas conexiones a la red de distribución y valoran positivamente el avance regulatorio impulsado por la CNMC. Además, subrayan “la conveniencia de definir criterios homogéneos entre distribuidores” y ponen de relieve “la importancia de facilitar una evolución progresiva de los distintos tipos de permisos flexibles. También abogan por lo esencial de “acelerar el despliegue regulatorio y técnico de estas soluciones, reforzando la coordinación entre regulador, gestores de red y usuarios”.
El escenario actual
Las asociaciones firmantes reflejan en primer lugar un escenario de electrificación y nuevos proyectos industriales que están provocando un fuerte incremento de la demanda de acceso a la red, mientras que los mapas de capacidad muestran la elevada que ésta sufre. De ahí esa consideración de “herramienta clave” para los accesos flexibles. Hacen referencia a los tres tipos diferentes de permisos flexibles que se proponen como consecuencia del avance regulatorio impulsado por la CNMC y añaden que “no obstante, se considera necesario concretar principios comunes para cada uno de los tipos de permisos flexibles que garanticen que los mismos sean operativos para los distribuidores y atractivos y eficaces para integrar nueva demanda”.
El acuerdo también subraya “la conveniencia de definir criterios homogéneos entre distribuidores y pone de relieve la importancia de facilitar una evolución progresiva de los distintos tipos de permisos flexibles. Para ello, se considera esencial acelerar el despliegue regulatorio y técnico de estas soluciones, reforzando la coordinación entre regulador, gestores de red y usuarios”. Por último, añaden que estos permisos de acceso flexible “se consideran una pieza esencial para compatibilizar el crecimiento de la demanda eléctrica con la planificación de las redes, impulsando la competitividad industrial y la transición energética en su conjunto”.
El MITECO adjudica 928 MW de acceso a la red eléctrica a grandes proyectos industriales, 500 de ellos en Castilla-La Mancha

El Ministerio para la Transición Ecológica y el Reto Demográfico (MITECO) ha publicado en el BOE la resolución del primer concurso de acceso de demanda en determinados nudos de la red de transporte, que puede consultarse aquí. La resolución adjudica 928 MW de potencia en cinco nudos de la red, ligados a una inversión de 3.105 millones de euros, si bien la retirada de varios concursantes durante el proceso ha permitido que otros interesados reciban la potencia solicitada sin necesitar de concursar.
El proceso de transición ecológica está propiciando una fuerte atracción de proyectos que necesitan acceder a la red eléctrica para materializarse, desde nuevas industrias o transformación de las existentes, hasta centros de procesamiento de datos, pasando por desarrollos urbanísticos, crecimiento de la red ferroviaria o electrificación de puertos.
En determinados nudos de la red de transporte de electricidad, el volumen de solicitudes supera la capacidad de absorción de la red, lo que ha provocado que deban celebrarse concursos para asignar dicha capacidad a las mejores iniciativas. El MITECO lanzó el concurso en julio de 2025, que afectaba a ocho nudos de la red de transporte de seis comunidades autónomas.
Durante la tramitación del concurso se ha producido la retirada de varios de los concursantes, de modo que en tres de los nudos (Terrer, en Zaragoza, Arrigorriaga, en Vizcaya, y Mercedes Benz, en Vitoria) finalmente no se ha celebrado. En dos de ellos hay un concursante que obtiene la capacidad solicitada.
En Andalucía, en los nudos de Cristobal Colón y Palos (Huelva), que comparten capacidad y se sometieron a la vez a concurso, se adjudican 257,3 MW a Moeve, vinculados a un proyecto con una inversión de 703 millones, y otros 18,7 MW a Atlantic Cooper, que invertirá 415,5 millones.
En Castilla-La Mancha, un total de 500 MW del nudo de Brazatortas (Ciudad Real) permitirán la conexión de un proyecto de Hydnum Steel en el que se van a desembolsar 1.271 millones.
En Cataluña, en el nudo de Francolí (Tarragona), Messer Ibérica ha obtenido 52 MW para materializar una inversión de 8,6 millones.
Y en Galicia, Stellantis España obtiene 100 MW de capacidad en el nudo de Nuevo Vigo (Vigo), asociados a una inversión de 16,9 millones.
Las administraciones recortaron un 69% los permisos de construcción de renovables en 2025

Castilla-La Mancha encabezó la clasificación de potencia aprobada con 2.218,5 MW, casi todos de fotovoltaica
España frenó en 2025 la concesión de autorizaciones de construcción para proyectos de energías renovables. En concreto, las administraciones públicas autorizaron permisos para 482 proyectos, con un total de 8.194,4 MW, lo que supone un descenso del 69% en comparación con el año anterior.
Así lo refleja el informe trimestral del Observatorio de Energías Renovables, elaborado por Opina 360 con datos del Boletín Oficial del Estado y de los boletines de todas las comunidades autónomas.
La energía fotovoltaica mantuvo su liderazgo entre las tecnologías renovables. Se otorgaron permisos de construcción para 7.033,3 MW, lo que representa el 85,6% de la potencia total autorizada. A mucha distancia le siguieron la energía eólica, con 1.111,2 MW, y la biomasa, con 50 MW.
En cuanto al reparto competencial, los gobiernos regionales concedieron el 59,9% de la potencia autorizada (4.910,9 MW), mientras que el Ministerio para la Transición Ecológica otorgó permisos para los 3.283,6 MW restantes (40,1%).
Tres comunidades
Desde el punto de vista territorial, más de la mitad de la potencia aprobada (53,8%) se concentró en tres comunidades: Castilla-La Mancha encabezó la clasificación con 2.218,5 MW, casi todos de fotovoltaica; seguida de Andalucía, con 1.118,5 MW; y Aragón, con 1.069,6 MW. Cataluña destacó por ser la comunidad con mayor volumen permitido de eólica, y Castilla y León como la única que concedió permiso de construcción para biomasa. En el extremo opuesto, La Rioja quedó como la única región donde no se autorizó la construcción de ningún proyecto renovable.
«Esta caída en los permisos de construcción debe interpretarse con perspectiva. El año 2024 fue un ejercicio atípico y excepcional, marcado por la necesidad de cumplir con los hitos administrativos de caducidad de permisos, lo que provocó una aceleración masiva en las aprobaciones», explica Juan Francisco Caro, director de Opina 360.
«Lo que observamos en 2025 es, en gran medida, un retorno a la normalidad y una estabilización del mercado tras el esfuerzo administrativo del año anterior. No obstante, es vital mantener un flujo constante de tramitación para no comprometer los objetivos a medio plazo», añade Caro.
Extremadura
En una fase anterior de la tramitación, 164 proyectos obtuvieron en 2025 la autorización administrativa previa, sumando una potencia de generación de 3.689 MW. La fotovoltaica dominó este segmento con 3.269,5 MW en 154 instalaciones, frente a los 419,5 MW de 10 plantas eólicas. Geográficamente, Extremadura lideró la recepción de permisos iniciales con 729,4 MW fotovoltaicos, seguida de Andalucía (662,7 MW) y Castilla-La Mancha (560,5 MW).
Por lo que se refiere a los informes de impacto ambiental, a lo largo del año se publicaron 357 declaraciones favorables para un total de 8.101 MW. Nuevamente, la fotovoltaica fue protagonista con el 82,7% de la capacidad (6.702,9 MW), muy por delante de la eólica (1.262,3 MW). Aragón se situó a la cabeza en volumen con visto bueno ambiental (1.441 MW), seguida por Castilla-La Mancha (1.310,9 MW) y Andalucía (1.288,9 MW).
En fase inicial
Por la fase de información pública pasaron en 2025 un total de 791 proyectos de energías renovables, con una potencia de generación conjunta de 14.078,4 MW, un 37,2% menos que el año anterior. El reparto tecnológico fue más equilibrado en esta etapa: el 54,5% correspondió a fotovoltaica y el 44,7% a eólica.
Castilla y León cerró el año liderando la potencia en información pública con 2.593,8 MW, seguida por Andalucía (2.362,5 MW) y Aragón (2.249,5 MW). Estas tres regiones concentran más de la mitad de la potencia renovable en información pública. En todas las comunidades del país se registró al menos un proyecto en fase de información pública durante el año.
Almacenamiento
En el ámbito de los almacenamientos, a lo largo de 2025 se otorgaron autorizaciones de construcción para 53 proyectos, con una potencia instalada total de 815,3 MW, un 8,1% más de la aprobada el año anterior. De estos, 546 MW corresponden a 44 instalaciones de baterías, 146 MW a una central depuradora reversible de bombeo en Castilla y León, y 123,3 MW a 6 hibridaciones de baterías en nuevas plantas de generación fotovoltaica.
Castilla-La Mancha encabezó la clasificación con 241,3 MW, distribuidos entre parques de baterías e hibridaciones. Por detrás aparecen Castilla y León (147 MW), Asturias (135,9 MW) y Cataluña (122,2 MW). En el extremo opuesto, regiones como Madrid, Comunidad Valenciana y Murcia no otorgaron ninguna autorización de construcción para almacenamiento. Por otro lado, también se otorgó permiso previo a 15 instalaciones (299,3 MW), casi todas de baterías y tramitadas por el Ministerio.
Donde más se notó el impulso al almacenamiento fue en las fases iniciales. Los informes ambientales favorables se dispararon hasta los 3.061,8 MW (casi 2.000 MW más que en 2024). Cataluña lideró este apartado con 867,8 MW en baterías, seguida de la Comunidad Valenciana (485,4 MW) y Andalucía (471,9 MW), esta última impulsada por un proyecto de bombeo reversible en Granada de casi 357 MW.
Las perspectivas de futuro crecen con fuerza: en 2025 se presentaron a información pública 225 proyectos de almacenamiento por 6.553,8 MW, un 215% más que en 2024. El 59,6% fueron baterías y el 39,3% centrales de bombeo. Galicia se posicionó como líder indiscutible en esta fase futura gracias a dos grandes centrales de bombeo que suman 2.200 MW. A distancia se encuentran Extremadura (695 MW en baterías) y Cataluña (690,4 MW).
Las administraciones declararon la desestimación de 193 proyectos de renovables en 2025, con un volumen total de potencia de 7.576,4 MW, un 49,5% menos que el año anterior. La causa principal del rechazo fue la caducidad de los permisos (58,7%), seguida de las declaraciones ambientales desfavorables (27,7%). Las comunidades más afectadas fueron Castilla y León, con 1.773,9 MW denegados, en su gran mayoría de fotovoltaica, y Aragón, con 1.751,4 MW, mayoritariamente de tipo eólico.
En relación con el almacenamiento, únicamente 3 proyectos (44,8 MW) fueron desestimados a lo largo del año, la mayoría procedentes de hibridaciones en nuevas fotovoltaicas.
Red Eléctrica inicia las obras de la nueva subestación de La Sagra 400/220 kV, estratégica para el refuerzo del suministro en Castilla-La Mancha

Red Eléctrica ha iniciado las obras de la nueva subestación de La Sagra 400/220 en Numancia de la Sagra (Toledo). Con este hito, la compañía avanza en uno de los proyectos estratégicos de la planificación vigente, destinado a mejorar la seguridad y calidad del suministro con el refuerzo de la red de transporte. Asimismo, esta iniciativa impulsará la transición energética con una mayor integración de energías renovables gracias a la mejora en los flujos de energía.
El desarrollo de esta nueva subestación de La Sagra se considera estratégico ya que actuará como nodo esencial de la red de transporte, mallando los ejes de 400 kV Almaraz-Morata y de 220 kV Aceca-Añover y Pinto Ayuden-Los Pradillos, lo que permitirá que el sistema eléctrico nacional disponga de una mayor flexibilidad, resiliencia y adaptación a los desafíos de la transición ecológica.
Esta infraestructura conllevará una inversión aproximada de 30 millones de euros, y se prevé que los trabajos se alarguen alrededor de un año. La actuación está incluida en el listado de proyectos financiados por la Unión Europea – NextGenerationEU – Plan de Recuperación, Transformación y Resiliencia.
Además de la inversión económica, la compañía se compromete a ejecutar las obras de la red de transporte con el máximo respeto al entorno natural, asegurando una implantación responsable y alineada con los principios ambientales y sociales que guían su actividad. Del mismo modo, y en línea con la Estrategia de Impacto Integral de Redeia, la compañía ha alcanzado un acuerdo de colaboración con el Ayuntamiento de Numancia de la Sagra para desarrollra un proyecto estratégico para el municipio. En concreto, consistirá en la instalación de sistemas fotovoltaicos de autoconsumo en diversos edificios e infraestructuras públicas, entre ellos el Centro de Salud/Biblioteca, el Ayuntamiento, el CAI Garabatos, el Centro Joven y los grupos de bombeo municipales (Cañadillas, Pantoja y Las Mayores).
Naturgy incrementa en un 21,7% la energía recuperada en Castilla-La Mancha gracias a su plan contra el fraude eléctrico

UFD, la distribuidora de electricidad de grupo Naturgy, mantiene su ofensiva contra el fraude eléctrico en Castilla-La Mancha con el objetivo de prevenir el riesgo que implican las conexiones ilegales para la seguridad de las personas y, adicionalmente, reducir el coste que supone para el resto de consumidores en su factura eléctrica.
UFD ha cerrado 2025 con más de 14.000 actuaciones contra el fraude eléctrico en esta Comunidad, gracias a las cuales la compañía ha recuperado 46,2 GWh de energía consumida de forma fraudulenta, un 21,7% más que el año anterior y equivalente al consumo anual de 14.400 hogares, consolidando así su compromiso en la lucha contra las conexiones irregulares.
Las operaciones llevadas a cabo suponen cerca del 30% del total de las realizadas en el conjunto de sus áreas de distribución que, además de Castilla-La Mancha, son Galicia, Comunidad de Madrid y Castilla y León, donde se llevaron a cabo más de 46.800. De esta forma, la compañía logró recuperar más de 149 GWh de energía consumida de forma fraudulenta, una cantidad que equivale al consumo anual de 46.500 hogares.
Las actuaciones llevadas a cabo por UFD se saldaron con la apertura de cerca de 13.300 expedientes por fraude en el conjunto de las regiones en las que opera. Castilla-La Mancha registró 4.380 casos, mientras que Madrid registró el mayor número de casos, con un total de 5.136 expedientes, Galicia (3.532) y Castilla y León (247).
Estas actuaciones permitieron además interceptar y recuperar la electricidad consumida de forma fraudulenta por 144 dispositivos indoor, la gran mayoría vinculados con plantaciones de marihuana. Se trata de instalaciones que consumían de forma ilegal una cantidad anual de 4,4 GWh, equivalente a la demanda energética de cerca de 1.400 viviendas. El 58% de los dispositivos desmantelados estaban en Castilla-La Mancha.
El fraude eléctrico vinculado a plantaciones indoor de marihuana sigue siendo especialmente problemático en algunas comarcas de Castilla-La Mancha, como la zona de La Sagra, en Toledo, donde la manipulación de la red deteriora y provoca cortes en el suministro, afectando así a la calidad de vida de toda la ciudadanía.
Mónica Puente, directora de Redes Electricidad España de Naturgy, afirma que “el fraude eléctrico no solo supone un perjuicio económico para el conjunto del sistema, sino que también genera riesgos graves para la seguridad de las instalaciones y de quienes manipulan la red. Por ello, UFD mantiene una estrategia activa basada en tecnología avanzada, análisis de datos y colaboración con las autoridades, con el objetivo de garantizar un suministro seguro y justo para todos los clientes”.
El fraude eléctrico es una práctica ilícita que no solo compromete la seguridad del suministro, sino que también afecta a la sostenibilidad del sistema eléctrico y a la equidad entre usuarios. La manipulación irregular de las instalaciones eléctricas constituye un delito recogido en el artículo 255 del Código Penal. La legislación establece que las empresas distribuidoras tienen la función de detectar y poner en conocimiento de las autoridades y los clientes las situaciones de fraude en la red y en los equipos de medida, y las habilita a interrumpir el suministro cuando detecten situaciones anómalas.
- 1
- 2
- …
- 13
- Siguiente →

